간단 요약
- 이번 주 미국의 소비자물가지수(CPI)·생산자물가지수(PPI)·소매판매와 중국의 무역·물가지표 발표로 글로벌 증시 변동성이 커질 전망이라고 전했다.
- 미국의 물가가 예상보다 높을 경우 미 중앙은행(Fed)의 추가 금리 인상 가능성이 부각되고, S&P500 기업 EPS 증가율 29.6%와 AI 투자 확대가 실적을 뒷받침할지 주목된다고 밝혔다.
- 중국은 CPI·PPI·수출입 실적과 5500억위안(약 110조원) 규모의 경기 부양책이 제조업·수출기업 실적과 내수 회복 기대를 좌우할 변수라고 전했다.
기간별 예측 흐름 리포트

미국은 물가, 중국은 내수
글로벌 증시 향방 가를 슈퍼위크
美 빅테크 실적 기대 속 인플레 경계
中 110조원 부양책 효과 주목
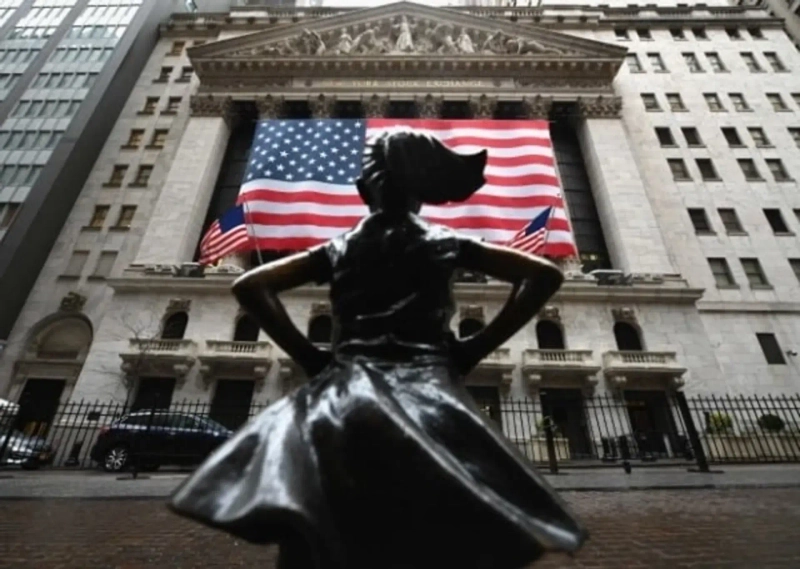
이번 주(10월 12~16일) 미국과 중국 증시가 주요 경제지표 발표를 앞두고 변동성이 커질 전망이다. 미국에서는 물가 상승 압력이 다시 높아질지와 주요 기업의 실적 개선세가 지속될지가 관건이다. 중국에서는 지난달 수출입과 물가지표가 경기 회복의 지속 가능성을 가늠할 핵심 변수로 꼽힌다. 미국의 고금리 장기화 우려와 중국의 내수 부진이 맞물린 상황에서 양국 경제지표가 세계 금융시장의 투자심리를 좌우할 것으로 예상된다.
오는 14일 올 9월 미국 소비자물가지수(CPI)가 공개된다. 시장에서는 전월 대비 전체 CPI가 0.6%, 근원 CPI는 0.2% 상승했을 것으로 예상하고 있다. 전년 동기 대비 전체 물가상승률 전망치는 3.7%다. 에너지 가격 상승이 물가를 자극하는 가운데 서비스 물가가 얼마나 안정됐는지에 관심이 쏠리고 있다.
15일에는 지난달 미국 생산자물가지수(PPI)와 소매판매가 나온다. 시장에서는 PPI가 전월 대비 0.5%, 근원 PPI가 0.3% 상승했을 것으로 보고 있다. 소매판매 증가율 예상치는 0.3%. 물가가 예상보다 높으면 미 중앙은행(Fed)의 추가 금리 인상 가능성이 다시 부각될 수 있다.
케빈 워시 Fed 의장의 발언도 주목된다. 워시 의장은 15일 태국 방콕에서 열리는 국제통화기금(IMF)·세계은행 연차총회에서 크리스탈리나 게오르기에바 IMF 총재와 세계 경제를 재편하는 요인들을 주제로 대담한다. 시장에서는 오는 27~28일 연방공개시장위원회(FOMC)를 앞두고 통화정책 방향에 관한 발언이 나올지 주목하고 있다.
미국 기업들의 3분기 실적 발표도 본격화한다. 13일 JP모건체이스와 골드만삭스, 씨티그룹, 웰스파고가 실적을 공개하고 14일에는 모건스탠리와 뱅크오브아메리카, 블랙록이 뒤를 잇는다. 팩트셋이 집계한 스탠더드앤드푸어스(S&P)500 기업의 3분기 주당순이익(EPS) 증가율 전망치는 29.6%다. 인공지능(AI) 투자 확대가 기업 이익을 얼마나 뒷받침하고 있는지 확인하는 계기가 될 전망이다.
중국 증시는 14일 발표되는 지난달 무역·물가지표가 최대 변수다. 중국 국가통계국은 이날 소비자물가지수(CPI)와 생산자물가지수(PPI)를 발표한다. 이어 9월 수출입 실적도 공개된다. 중국의 수출이 미국의 통상 압박과 세계 교역 환경 변화 속에서도 증가세를 유지하는지, 내수 부진 속에서 기업의 가격 결정력이 개선되는지가 관전 포인트다.
시장 전망에 따르면 중국의 지난달 CPI는 전년 동기 대비 1.1%, PPI는 4.4% 상승했을 것으로 예상된다. 수출 증가율 전망치는 25.3%, 수입은 23.5%다. 수출이 예상보다 강하면 중국 제조업과 수출기업의 실적 기대가 높아질 수 있다. 반면 수입과 소비자물가가 부진하면 중국 경제의 내수 회복에 대한 의구심이 다시 커질 가능성이 있다.
중국 정부의 경기 부양책도 투자심리에 영향을 줄 전망이다. 중국 재정부는 최근 지방정부의 미사용 채무한도 5500억위안(약 110조원)을 활용해 재정 여력을 확충하기로 했다. 국경절 연휴 이후 증시에서는 재정지출 확대가 인프라 투자와 기업 실적으로 연결될지 주목하고 있다.
베이징=김은정 특파원 kej@hankyung.com

한경닷컴 뉴스룸
hankyung@bloomingbit.io한국경제 뉴스입니다.